OFW Guide on Buying a Home in the Philippines Safely: Avoiding Illegals and Scammers
OFW Guide on Buying a Home in the Philippines Safely: Avoiding Illegals and Scammers
Mga red flags na dapat bantayan bago maglabas ng inyong pinaghirapang pera
Para sa maraming OFW, ang sariling bahay sa Pilipinas ay bunga ng maraming taon ng pagtatrabaho, pagtitiis, at pagkakalayo sa pamilya. Bawat down payment ay may katumbas na sakripisyo. Bawat hulog ay bahagi ng pangarap na makauwi at magkaroon ng sariling tahanan.
Kaya kapag may magandang property na nakita online, natural lang na ma-excite. Pero bago magpadala ng reservation fee, huminto muna at magtanong:
“Verified ba ang kausap ko? May karapatan ba siyang ibenta ang property? At malinaw ba ang papasukan kong obligasyon?”
Hindi sapat ang magandang larawan, convincing na sales talk, o rekomendasyon ng kakilala. Ang safe property purchase ay nangangailangan ng independent verification—ng tao, property, dokumento, at payment instructions.
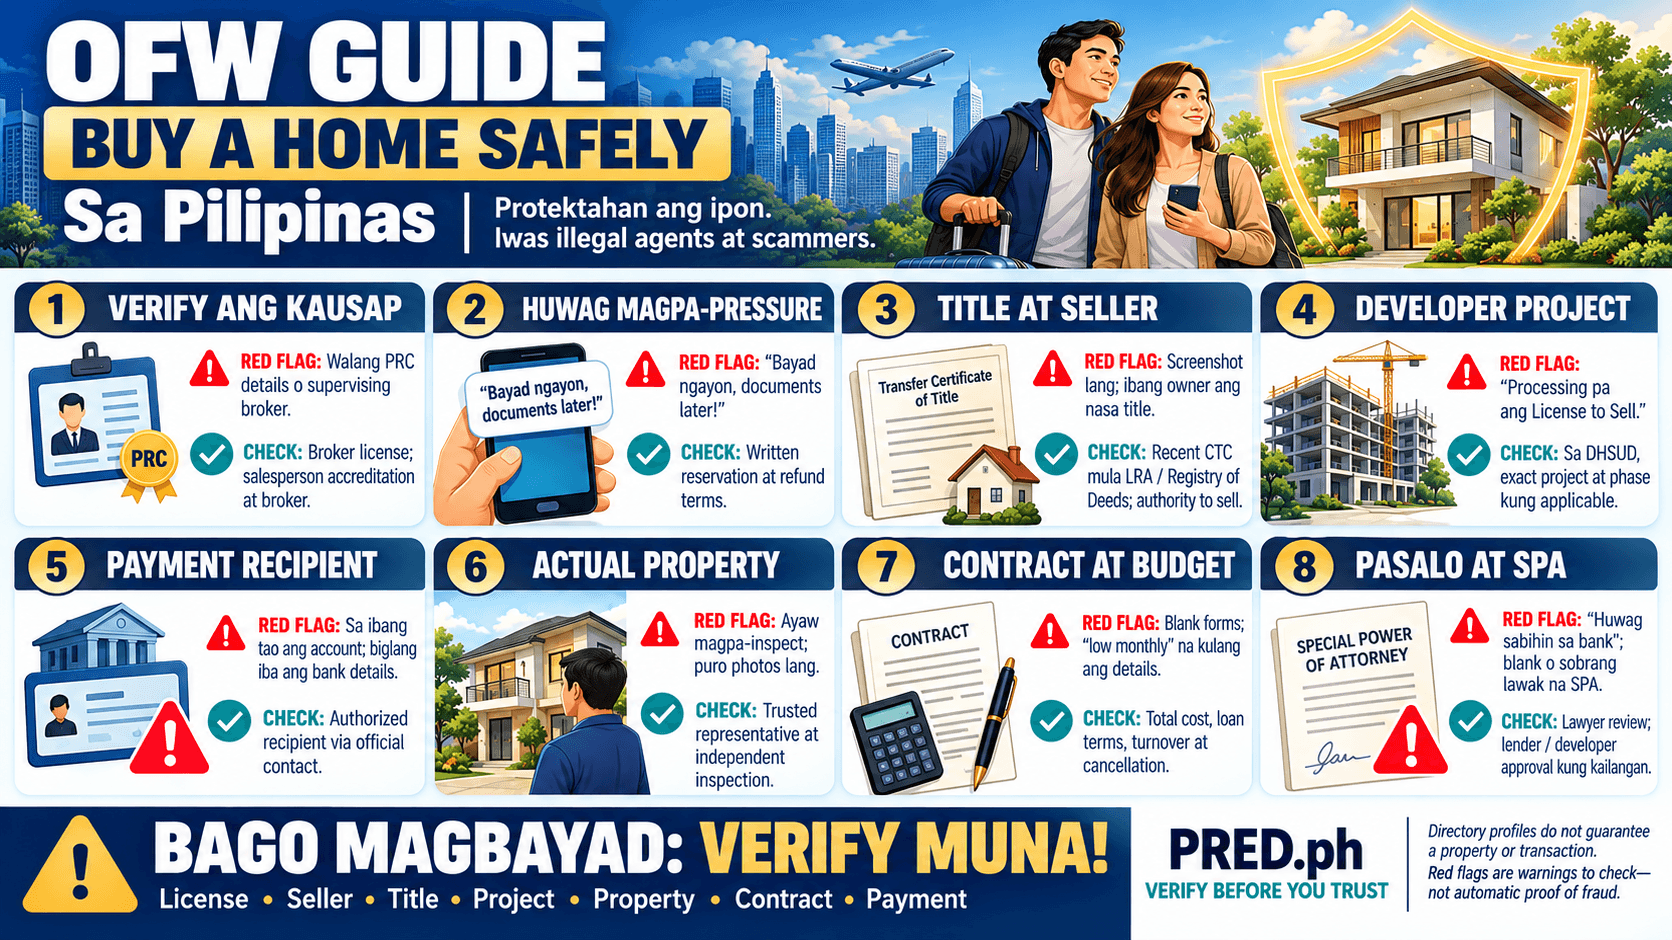
1. Kilalanin kung sino talaga ang kausap mo
“Agent po ako” is not enough.
Kung may taong namamagitan sa pagbili mo ng property bilang real estate practitioner, alamin kung siya ay PRC-licensed Real Estate Broker o PRC-accredited Real Estate Salesperson na nagtatrabaho sa ilalim ng supervising licensed broker.
Sa ilalim ng RA 9646, ang salesperson ay kailangang accredited at nasa supervision ng broker. Hindi sapat ang developer ID, business card, o pagiging miyembro ng isang Facebook group. May exemption naman para sa owner na direktang nagbebenta ng sariling property, subject to the law’s conditions; kaya hindi awtomatikong illegal ang isang direct seller na walang broker license.
Red flags:
Ayaw ibigay ang buong pangalan at PRC license o accreditation details.
“Nakikigamit” lang daw ng license number ng ibang broker.
Salesperson daw siya, pero ayaw ipakilala ang supervising broker.
Ang sagot sa verification request ay: “Matagal na ako rito. Hindi mo ba ako pinagkakatiwalaan?”
Magkaiba ang pangalan sa profile, ID, documents, at payment account.
What to do: I-check ang broker sa PRC Online Verification. Itugma ang pangalan, profession, at license details sa taong kausap mo. Kung walang resulta o may discrepancy, magpa-confirm sa PRC bago tumuloy. Ang screenshot ng PRC ID ay hindi sapat dahil maaari itong kopyahin o gamitin ng impersonator.
2. Huwag magpadala ng pera dahil minamadali ka
“Ma’am, may ibang buyer na.”
“Today lang ang discount.”
“Reservation muna, documents later.”
Maaaring may totoong deadline ang isang offer. Pero kapag ginagamit ito para pigilan kang mag-verify, red flag iyon.
Lalo nang mag-ingat kung abroad ka at madaling ma-pressure dahil hindi mo personal na makita ang property.
What to do: Bago magbayad, hingin ang written reservation terms: anong property o unit ang nirereserve, magkano ang bayad, kanino ito babayaran, at refundable ba ito—at sa anong conditions.
Huwag ipagpalagay na refundable ang reservation fee. Basahin muna bago pumirma o mag-transfer.
3. I-verify ang title at ang karapatan ng seller na magbenta
May ipinakitang title? Good starting point—but the checking should continue.
Humingi ng recent Certified True Copy ng title mula sa Registry of Deeds o sa official LRA service. May online CTC request facility ang LRA eSerbisyo, na maaaring makatulong kung nasa abroad ka.
Ipa-review ang title, annotations, at supporting documents sa sarili mong lawyer. Tingnan kung tugma ang owner, title number, property description, at actual property na iniaalok.
Red flags:
Screenshot o malabong photocopy lang ang ibinibigay.
Ayaw payagan ang independent title checking.
Iba ang registered owner at seller, pero walang malinaw na authority.
“Patay na ang owner, pero okay na sa mga anak”—walang maayos na supporting documents.
May mortgage o ibang annotation na hindi naipaliwanag.
“Tax declaration lang, pero equivalent na rin sa titulo.”
A tax declaration is not a substitute for a land title. Kung untitled ang property, kailangan ng mas masusing legal review bago ka mag-commit.
At tandaan: kahit genuine ang title, kailangan pa ring tiyaking genuine ang seller at may legal authority siyang magbenta.
4. Para sa developer projects, i-check ang License to Sell
Kung bibili ka ng subdivision lot, house-and-lot, o condominium project na sakop ng licensing requirements, hingin at i-verify sa DHSUD ang applicable Certificate of Registration at License to Sell.
Itugma ito sa exact project at phase na iniaalok. Huwag makuntento sa permit ng ibang phase o sa pangalan lang ng developer. May official guidance ang DHSUD tungkol sa License to Sell requirements.
Red flags:
“Processing pa ang License to Sell, pero puwede ka nang mag-reserve.”
SEC registration o business permit lang ang ipinapakita bilang patunay na puwedeng ibenta ang project.
Walang malinaw na project address, phase, block, lot, o unit identification.
Ayaw kang padiretsuhin sa developer’s official office.
What to do: Makipag-ugnayan sa DHSUD regional office na may jurisdiction sa project. I-confirm din sa developer, gamit ang independently obtained contact details, kung authorized ang kausap mong salesperson.
5. Mag-ingat sa payment accounts at biglang pagbabago ng instructions
Hindi lahat ng personal bank account ay fraudulent—halimbawa, maaaring individual ang tunay na property owner. Pero kailangang malinaw kung sino ang tatanggap ng pera at bakit siya authorized na tumanggap nito.
Red flags:
Developer purchase pero sa personal account ng agent pinapabayad.
Sa account ng asawa, kaibigan, o “finance assistant” ipapadala.
Biglang nagbago ang bank details sa Messenger.
Hinihinging hati-hatiin ang bayad sa iba’t ibang e-wallet.
Walang written acknowledgment o naaangkop na payment document mula sa authorized recipient.
What to do: I-confirm ang payment instructions through a separate, verified channel. Para sa developer purchase, direktang mag-confirm sa official accounting office.
Bago mag-transfer, itugma ang recipient, amount, purpose, at property details sa written agreement. Itago ang transaction records at payment documents.
6. Huwag bumili base sa photos at virtual tour lang
Beautiful photos can hide serious problems. Maaari ring ibang unit ang nasa pictures, old photos ang gamit, o model unit lamang ang ipinapakita.
Red flags:
Ayaw magpa-site inspection.
Hindi maibigay ang exact location.
Puro edited photos; walang actual property video.
Ayaw ipakita ang access road, surroundings, o defects.
“Ready for occupancy” daw, pero hindi maipakita ang actual unit at turnover conditions.
What to do: Magtalaga ng trusted representative para sa physical inspection. Kung existing house, consider hiring an independent engineer or qualified inspector.
I-check ang actual condition, access, utilities, occupants, at surroundings. Para sa lupa, ipa-check ang boundaries at legal access; hindi sapat na may daang nakikita sa mapa.
7. Basahin ang contract—huwag umasa sa verbal promises
“Free parking.”
“Guaranteed rental income.”
“Approved na ang loan mo.”
“Next year ang turnover, sure na.”
Kung mahalagang bahagi ito ng buying decision mo, dapat malinaw sa written agreement.
Red flags:
Pinapapirma ka sa blank o incomplete forms.
Ayaw ibigay ang contract bago ka magbayad.
Iba ang nasa contract at nasa sales presentation.
Walang malinaw na turnover date, inclusions, penalties, o cancellation terms.
Sinasabing hindi na kailangan ng sariling lawyer.
What to do: Ipa-review ang contract sa independent lawyer bago pumirma. Linawin ang total price, payment schedule, financing conditions, taxes and fees, at remedies kung hindi matupad ang obligations.
Ang notarization ay hindi kapalit ng pag-check sa ownership, authority, at terms ng transaction.
8. Bantayan ang “low monthly” at guaranteed approval
Minsan, ang advertised monthly payment ay down payment installment lang, hindi pa ang magiging housing loan amortization.
Red flags:
Monthly amount lang ang sinasabi; walang total contract price.
Hindi ipinapaliwanag ang malaking balance pagkatapos ng equity period.
“Guaranteed bank approval” kahit wala pang lender assessment.
Pinapagawa ka ng fake income documents.
Walang paliwanag kung ano ang mangyayari kapag hindi na-approve ang loan.
What to do: Humingi ng complete payment schedule. Isama sa budget ang loan payments, taxes, transfer costs, insurance, association dues, repairs, at emergency fund.
Magpa-assess sa intended lender bago umasa sa financing. Ang reservation ay hindi loan approval.
9. Mag-ingat sa “pasalo” at informal transfer arrangements
“Bayaran mo lang ang naihulog ko, then ikaw na ang magtuloy.”
Mukhang simple, pero kailangang malinaw kung pinapayagan at kinikilala ng developer o lender ang proposed transfer.
Red flags:
“Huwag na nating sabihin sa bank.”
Private agreement lang daw ang kailangan.
Walang updated statement of account.
Hindi disclosed ang arrears, penalties, o transfer charges.
Nangangakong mapapasaiyo ang title nang walang formal process.
What to do: Ipa-review ang arrangement sa lawyer at direktang i-confirm sa developer o lender ang requirements at approvals. Huwag maglabas ng pera base sa pangakong “kami na ang bahala.”
10. Limitahan ang authority ng representative mo sa Pilipinas
Kung hindi ka makakauwi, maaaring kailangan mo ng Special Power of Attorney o SPA para sa specific transaction.
Red flags:
Sobrang lawak ng authority na hinihingi.
Pinapapirma ka sa blank SPA.
Isang tao lang ang may kontrol sa documents, negotiations, at pera.
Hindi malinaw kung kaninong pangalan ireregister ang property.
What to do: Ipagawa sa lawyer ang SPA na may malinaw na scope at limits. I-confirm ang overseas execution requirements sa relevant Philippine embassy or consulate at sa institution na tatanggap nito.
Kung nagbago ang citizenship mo habang nasa abroad, ipa-check din ang iyong eligibility to acquire the intended property bago magbayad.
Bago magbayad, itanong ang pitong ito
Verified ba ang broker o accredited salesperson at supervising broker?
Verified ba ang seller at ang authority niyang magbenta?
Na-check ba independently ang title at supporting documents?
Verified ba ang project approvals at License to Sell, kung applicable?
Na-inspect ba ang actual property?
Naiintindihan ko ba ang contract at buong financial obligation?
Confirmed ba ang authorized payment recipient at payment instructions?
Kung may sagot na “hindi pa,” may verification work pang kailangang gawin.
Kapag may suspetsa kang scam
Itigil muna ang additional payments. I-save ang messages, advertisements, contracts, account details, at transfer records. Kontakin agad ang bank o e-wallet provider kung may suspicious transfer, at humingi ng legal assistance para matukoy ang naaangkop na report sa law enforcement o regulator.
Huwag magpadala ng panibagong “release fee,” “refund fee,” o “processing fee” para lang mabawi ang naunang bayad.
Ang red flag ay babala para mag-verify; hindi ito, sa sarili nito, patunay na scammer ang isang tao. Pero hindi mo kailangang hintaying mawala ang pera mo bago mag-ingat.
Ang pangarap na bahay ay dapat may matibay na pundasyon ng tiwala
Mga kababayan, hindi nakakahiya ang magtanong. Hindi kabastusan ang humingi ng dokumento. At hindi pagiging mahirap kausap ang pag-verify bago magbayad.
Maaari mong gamitin ang PRED.ph bilang starting point sa paghahanap ng real estate professionals. Pagkatapos, ituloy ang independent PRC verification at property due diligence. Ang directory profile o professional license ay hindi garantiya sa isang property o transaction.
Verify Before You Trust.
Pinaghirapan mo ang bawat piso. Siguraduhing ang bahay na bibilhin mo ay magbibigay ng kapanatagan—mula sa unang bayad hanggang sa paglipat ng ownership.
Philippine Real Estate Directory — in your pocket.
Meeting a broker today? Check them on the spot.
The free PRED app puts the directory in your pocket. Verify a broker in the middle of a tripping, save listings you like, and send inquiries to licensed professionals anywhere in the Philippines.
Available on the App Store for iPhone and iPad, and on Google Play for Android.
Licensed professionals
Browse listings and profiles from credential-reviewed practitioners.
Search on the go
Find properties, professionals, news, and wanted inquiries anytime.
Save favourites
Keep a shortlist and revisit listings anytime.